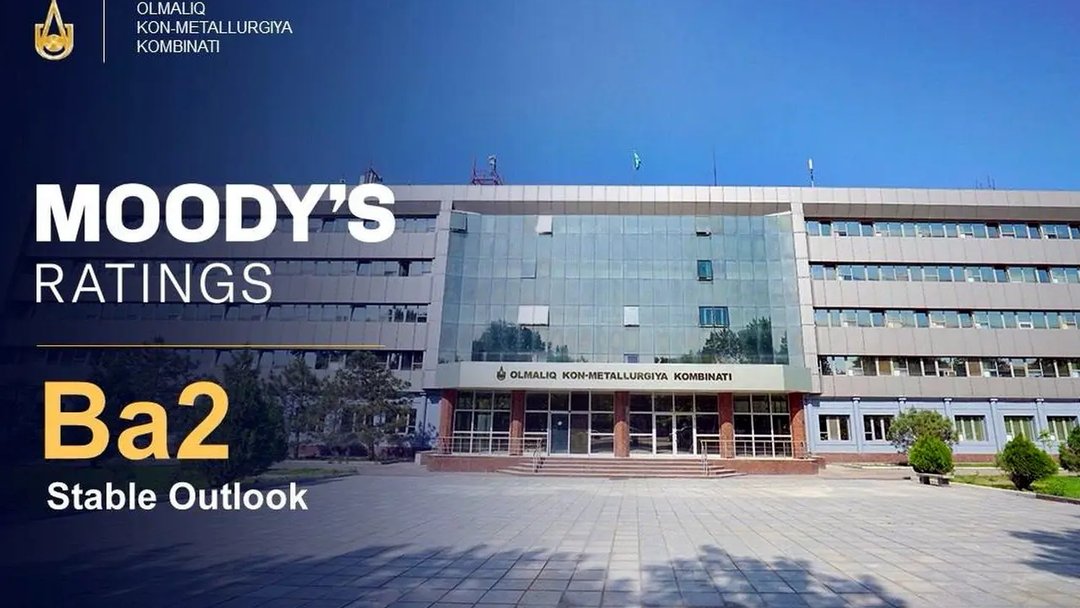
穆迪评级首次授予阿尔马雷克矿冶综合体(AGMK)Ba2长期企业家族评级,同时授予Ba2-PD违约概率评级和ba3基准信用评估,展望稳定。
在评估中,穆迪采用了政府相关发行人方法论。乌兹别克斯坦政府持有该公司98.7%的股份。
Ba2评级反映了AGMK自身的信用状况、乌兹别克斯坦Ba2的主权评级、公司与政府之间的高度违约关联性,以及公司在陷入财务困境时获得政府特别支持的高度可能性。
评估的关键因素之一是AGMK对国家经济的战略重要性。2025年,该公司贡献了乌兹别克斯坦GDP的5%和国家预算收入的5.8%;乌兹别克斯坦100%的铜、90%的银和20%的黄金均出自该公司。
穆迪还强调了AGMK涵盖采矿选矿、冶炼、精炼和化工生产的垂直一体化布局。随着“亚什雷克-1号”矿投产,公司的经营多元化程度有望进一步提高。据AGMK预计,2029年该项目达产后,铜总产量将大约翻一番,黄金产量将增长约70%。
公司核心资产储量可观、开采寿命长:卡尔马克尔矿为90年,亚什雷克-1号项目为48年。上述评估基于国家储量分类体系和2023年2月按JORC标准编制的矿产资源估算。
穆迪对AGMK截至2025年底的信用指标评价为稳健:经调整的总债务与EBITDA之比为1.8倍,EBITDA减资本支出与利息支出之比为5.1倍。与此同时,穆迪预计,随着公司实施大规模投资计划,这些指标将出现适度恶化。
在评级限制因素方面,该机构指出公司经营高度集中于塔什干州阿尔马雷克地区——2025年约80%的铜和黄金产量来自卡尔马克尔矿。公司指标还对金属价格波动以及美元对苏姆汇率较为敏感。大规模资本支出将要求公司增加举债,并给亚什雷克-1号扩建项目带来执行风险。
分红同样对流动性构成压力。不过,政府已根据投资需求和偿债需要调整了分红要求,AGMK也正在制定将派息与债务负担挂钩的新分红政策,预计2027年前获批。穆迪还注意到公司新出台的分红、债务管理和流动性政策,预计这些举措将强化财务纪律。AGMK为2030年前整个投资周期设定的净债务与EBITDA之比目标为2.5倍。
政府特别支持的高度可能性也考虑到了来自国家控股机构的优惠融资。例如,重建与发展基金向AGMK提供了4.59亿美元、利率2.25%至5%、期限5至15年的贷款。支持措施还包括为部分债务提供国家担保以及对战略项目注资。2024年,公司约12万亿苏姆债务已转为股权。
穆迪还将公司的国内产品销售协议视为额外支撑因素。2025年,乌兹别克斯坦央行贵金属机构按与伦敦金银市场协会(LBMA)挂钩的价格收购了AGMK 94%的黄金和100%的白银。
ESG方面,穆迪给予AGMK CIS-2的ESG信用影响评分,表明ESG因素对评级的影响总体不大;公司治理评分为G-3,反映出对其均衡财务政策和审慎流动性管理的预期。
稳定展望反映了穆迪的预期:公司经营与财务表现、信用指标和流动性不会明显恶化,政府对公司的支持力度也将继续保持。未来若乌兹别克斯坦主权评级上调,且公司经营无实质性恶化、政府支持可能性没有下降,AGMK的评级有望获得上调。